ERP導入はなぜ日本企業で失敗するのか
 administrator
──世界標準の経営OSと日本型組織構造の衝突を読み解く
はじめに
ERP(Enterprise Resource Planning)は世界中の企業で導入され、経営のスピード化・業務標準化・データ統合の基盤として高く評価されている。しかし日本国内では、ERP導入がしばしば「炎上案件」として報じられ、巨額投資が成果につながらないケースが後を絶たない。本レポートでは、単なる「要件定義の失敗」ではなく、日本企業の組織構造・人事制度・業務文化がERPの思想と根本的に噛み合わない構造的理由を明らかにする。
1. ERPとは何か:世界標準の"経営OS"
ERPは単なる基幹システムではなく、企業の業務・データ・統制を一つのモデルに統合する「経営OS」である。その思想は次の6点に集約される。
- 標準化(Standardization)
- 例外最小化(Exception Minimization)
- 全社統合(Enterprise Integration)
- データモデルの一貫性(Unified Data Model)
- プロセスの単純化(Process Simplification)
- 属人化排除(De-personalization)
この思想に合わせることで、企業は意思決定の高速化、内部統制の強化、在庫・原価の可視化、グローバル経営の実現といった成果を得られる。
2. 日本企業でERPが失敗する構造的理由
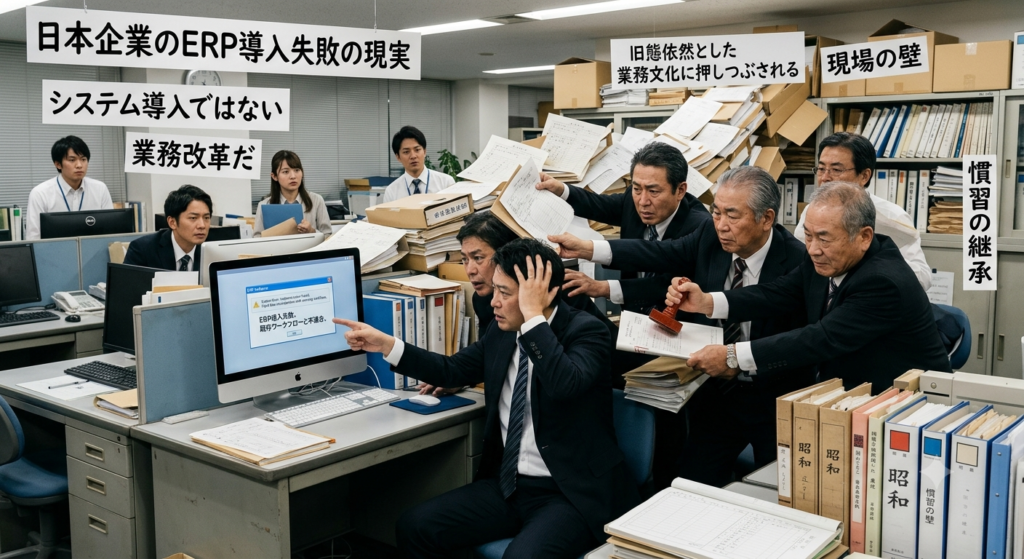
ERP導入が日本企業で失敗するのは、単なる要件定義の不備ではなく、 日本型組織構造とERP思想の“構造的必然”としての衝突である。
2-1. 実務担当者固定の人事制度
日本企業では、経理・購買・物流など実務レベルの業務において、同じ担当者が長年同じ業務を担当することが多い。総合職の定期異動は主に部門間・機能間の異動であり、実務プロセスそのものを引き継ぐ担当者は固定化しやすい構造にある。(注1)その結果、担当者個人の経験や工夫が「独自ルール」として蓄積され、属人化が進む。ERPは属人化を排除する思想であるため、ここで衝突が起きる。
(注1)この点は4章で述べる「定期異動がある」という成功条件と一見矛盾するように見えるが、両者が指しているレイヤーが異なる。4章の「定期異動」は経営層・管理職層が特定の業務に固執せず改革を主導できる状態を指し、2-1の「担当者固定」は実務層のオペレーションが個人に紐づく状態を指す。日本企業は前者において人が動きやすく、後者において人が固定されやすいという二層構造を持つ点が、むしろ問題を複雑にしている。
2-2. 評価制度が"独自ルール"を促す
日本企業の評価は次のような項目に依存する傾向がある。
- ミスの少なさ
- 業務の正確性
- 個人の改善活動
- "自分のやり方"で成果を出すこと
標準化はこれらの評価軸を奪うため、現場は強く抵抗する。
2-3. 例外処理文化
日本企業は例外処理が多い。また例外処理を職場や現場のノウハウであり、創意工夫として捉える傾向がある。
- 特定顧客だけ特別値引き
- 特定製品だけ特殊原価
- 特定部門だけ独自承認
- 特定取引だけ独自伝票
ERPは効率を重視するので例外を嫌うため、例外処理をシステム化しようとするとカスタマイズが爆発する。
2-4. 部門最適の強さ
ERPは全社最適だが、日本企業は部門ごとに独自ルールを持つ。部門間調整が進まず、要件が肥大化する。
2-5. 暗黙知文化
日本企業は「マニュアルより経験」「手順書より属人技」を重視する。ERPは形式知化を前提とするため、文化的に受け入れられにくい。
■ERP導入時における現場との衝突マップ
| ERPの思想 | 日本企業の構造 | 衝突のポイント |
| 標準化 | 個人改善・独自ルール | 標準化が評価軸を奪う |
| 例外最小化 | 例外処理文化 | カスタマイズ爆発 |
| 属人排除 | 担当者固定 | 暗黙知が消えない |
3. 独自ルールが生まれる理由:経済合理性ではなく"組織合理性"
独自ルールは売上や利益を直接押し上げるわけではない。むしろ次のような"組織合理性"によって生まれる。
- 担当者がミスを避けるための独自チェック
- 過去のトラブルを避けるための例外処理
- 特定顧客への柔軟対応
- 特定上司への独自報告ルール
短期的には効率的だが、長期的には属人化・ブラックボックス化を招き、企業の競争力を弱める。
4. ERP導入に向いている企業の条件
ERP導入の成否は、企業の規模や業務特性だけでなく、組織文化・人事制度・標準化への耐性によって決まる。
- 事業規模:年商1000億以上、多拠点・多事業・多通貨
- 業界:製造業(原価・在庫・生産の統合が重要)、流通業(在庫・販売・会計の統合が重要)
- 組織文化:標準化を受け入れられる、部門間の壁が低い、暗黙知より形式知を重視
- 人事制度:管理職が特定部門・業務に固定されず、全社最適の観点から改革を主導できる。実務層についても属人化を許容しない仕組みがある。
- 経営のコミットメント:「現行業務の再現禁止」を宣言できる、例外処理を経営が止められる
5. 成功事例と失敗事例の構造比較
●成功事例
2章で挙げた5つの衝突要因(担当者固定・評価制度・例外処理文化・部門最適・暗黙知文化)を、実際に乗り越えた企業には共通点がある。
【赤城乳業(赤城ホールディングス)】
2014年よりSAP ERPを運用し、2023年11月からSAP S/4HANA Cloud Public Editionへの移行プロジェクトを開始、2026年に全モジュールを本稼働させた。特筆すべきは、カスタマイズを最小限に抑えるFit-to-Standardを徹底する一方で、食品業界特有のリベート処理や外部システム連携といった「例外業務」については、ローコード開発ツール(OutSystems、ASTERIA Warp)を用いたSide-by-Sideアーキテクチャで別基盤に切り出し、ERP本体をクリーンな状態に保つという設計を採った点である。(注2)
(注2):これは2-3で述べた「例外処理文化」への一つの解であり、「例外をゼロにする」のではなく「例外をコアの外に逃がして本体を汚さない」というアプローチである。厳密な意味の"例外最小化"というより"例外の隔離"に近く、本レポートの1章の定義をやや精緻化する必要がある。
出典:IT Leaders「赤城乳業、基幹システムをSAP S/4HANA Cloudに移行」(2024年)/SAP Japanプレスルーム(2026年5月)/フリーダム株式会社ニュースリリース(2024年11月)
【ファイントゥデイ(旧・資生堂パーソナルケア事業)】
2021年に資生堂のパーソナルケア事業から独立して誕生した同社は、Oracle Fusion Cloud ApplicationsとSaaSファースト・Fit to Standardを徹底し、1年あまりという短期間で11の国・地域へのグローバルERP展開を達成した。
出典:EnterpriseZine「1年で資生堂のIT環境から完全独立したファイントゥデイ」(2026年1月、Oracle Cloud and AI Forum講演)
【日産自動車】
グループの会計基盤として利用してきたSAP ERP(ECC6.0)のクラウド移行プロジェクトにおいて、国内8システムのうち1システムでSAP S/4HANAによるモダナイゼーションを実現し、月次処理時間を74%短縮した。
出典:AWS導入事例ページ「日産自動車株式会社」
● 失敗事例
本レポートでは、個別企業の実名を避けて、複数のベンダー・SIer・調査機関が公開している失敗パターンの分析を基に、業種を匿名化した典型パターンとして提示する。
- 現行業務の再現要求によるカスタマイズ肥大化
- 業務分析不足による大規模な後戻り・再設計
- ベンダー選定ミスによる業界特有プロセスへの不適合
- アドオン多用によるアップグレード困難化
- データ移行・マスタ整備の軽視による本稼働後の混乱
出典:大塚商会「ERPナビ:ERP導入の失敗例」/パナソニック インフォメーションシステムズ「ERP導入失敗の本質とは」/西部電気工業ソリューション「ERP導入失敗の理由とは」
なお、日本企業のIT投資動向・プロジェクト実態については、一般社団法人日本情報システム・ユーザー協会(JUAS)が毎年公表している「企業IT動向調査」が最も信頼できる定点観測データである。同調査から基幹システム刷新の予算超過率・スケジュール遅延率等の定量データを補うことを推奨する。
6. 日本企業のERP導入失敗は「構造的必然」である──ただし対処不能ではない
ERP導入失敗は、IT部門の力量不足でも、ベンダーの問題でもない。日本企業の組織構造・人事制度・業務文化がERPの思想と根本的に噛み合わないために起きる構造的必然である。
ただし5章で見た通り、赤城乳業・ファイントゥデイ・日産自動車のように、この構造的衝突を乗り越えて成果を出している日本企業も実在する。共通するのは、経営が「現行業務の再現禁止」を明確に宣言し、例外処理をコアの外に隔離する設計判断を下し、標準化への抵抗を組織的に受け止める体制を用意した点である。つまり構造的必然性は「不可避な失敗」を意味するのではなく、「構造を理解し、意図的に設計しない限り自動的には解決しない」ということを意味する。
■成功事例にみる共通項目
・Fit-to-Standardの徹底
・例外業務のSide-by-Side化
・経営による「現行業務の再現禁止」宣言
・標準化への抵抗を吸収するPMO体制
・マスタ整備・データ移行を初期段階で重視
おわりに
ERP導入は「システム導入」ではなく「組織改革」である。日本企業がERP導入を成功させるには、まず自社の組織構造がERPの思想とどこで衝突しているのかを理解し、標準化を受け入れるための文化・制度・評価軸を整える必要がある。
ブラインドフォースは、こうした構造的課題を可視化し、企業がERP導入を"改革の起点"として活用できるよう支援していく。
■出典一覧
1. IT Leaders「赤城乳業、基幹システムをSAP S/4HANA Cloudに移行、プロセスマイニングで業務を可視化」https://it.impress.co.jp/articles/-/26089
2. SAP Japanプレスルーム「赤城乳業、SAPクラウドERPの『SAP S/4HANA Cloud Public Edition』の全モジュールを本稼働」https://news.sap.com/japan/2026/05/0512_akagi-nyugyo-goes-live-all-modules-sap-s4hana-cloud-public-edition/
3. フリーダム株式会社「赤城ホールディングス、基幹業務システムをSaaS型『SAP S/4HANA Cloud』で刷新」https://fr.inc/ja/news/akagi-ice-s4hana-cloud/
4. EnterpriseZine「1年で資生堂のIT環境から完全独立したファイントゥデイ」https://enterprisezine.jp/article/detail/23428
5. AWS導入事例「日産自動車株式会社」https://aws.amazon.com/jp/solutions/case-studies/nissan/
6. 大塚商会「ERPナビ:ERP導入の失敗例」https://www.otsuka-shokai.co.jp/erpnavi/topics/how-to-erp/failure-cases/
7. パナソニック インフォメーションシステムズ「ERP導入失敗の本質とは?」https://service.is-c.jpn.panasonic.com/column/erp-failure
8. 西部電気工業ソリューション「ERP導入失敗の理由とは?」https://www.seibu-denki.co.jp/solution/columns/erp-failed-installation/
9. 一般社団法人日本情報システム・ユーザー協会(JUAS)「企業IT動向調査」https://juas.or.jp/activities/research/it_trend/